Заплатата влиза на пето число. Около двайсет и трето вече поглеждаш два пъти, преди да платиш с картата. А в края на месеца, ако някой те попита къде са отишли парите, най-честният отговор е: „Ами… за живот.“
Това не означава непременно, че доходът ти е малък. Хора с много различни доходи стигат до един и същ въпрос в края на месеца. По-често липсва система, която да показва колко пари влизат, къде отиват и какво остава.
Аз мисля за парите така, както мисля за здравето. Докато всичко е наред, почти не им обръщаш внимание. Когато обаче се разклатят, те започват да поглъщат цялото ти внимание и не остава сила за нищо друго — нито за работата, нито за плановете, нито за хората около теб. Редът в парите не те прави богат сам по себе си. Той ти носи спокойствие. А когато имаш спокойствие, можеш да градиш.
Това е първата статия от поредица, в която ще вървим от основите нагоре — стъпка по стъпка и без прескачане. Днес поставяме рамката.
Какво означава да управляваш парите си
Когато стане дума за лични финанси, първият въпрос почти винаги е: „В какво да вложа парите си?“ Но това е въпрос от средата на пътя, зададен още в неговото начало.
Управлението на личните финанси е нещо различно. То е система, чрез която по всяко време знаеш четири основни неща:
- колко пари влизат при теб;
- колко пари излизат и за какво;
- какво притежаваш;
- какво дължиш.
Толкова. Изглежда прекалено просто, за да бъде важно, но без тези четири неща всяко решение за парите се взема на сляпо. Няма как да прецениш дали можеш да си позволиш нова месечна вноска, ако не знаеш колко ти остава. Няма как да разбереш дали спестяваш достатъчно, ако не знаеш за каква цел спестяваш. И няма как разумно да решиш къде да насочиш свободните си пари, ако не знаеш с каква сума разполагаш и за колко време можеш да се лишиш от нея.
Тук ще научиш как се управляват личните пари. Няма да прочетеш коя банка, кой фонд или коя платформа да избереш. Не защото това е тайна, а защото изборът зависи от конкретното положение на всеки човек. Работата на едно обучение е да ти даде метод, чрез който сам да преценяваш възможностите и да вземаш информирани решения, а не да ти казва какво да направиш. Разликата между двете е същата като между това да те научат да готвиш и това да ти донесат готова вечеря.
Защо хаосът изморява повече от липсата на пари
Хаосът в личните финанси има цена, която не се вижда в нито едно банково извлечение.
Тази цена се плаща с внимание. Когато не знаеш какво е реалното ти финансово положение, несигурността остава постоянно на заден план — в неудобния момент преди поредното плащане, в нощта преди падежа или в разговора за пари, който отлагаш вкъщи, защото не искаш отново да се превърне в трудна тема.
Хаосът се плаща и с лоши решения. Без ясни числа пред себе си човек може да се свива излишно и да се лишава от неща, които спокойно би могъл да си позволи. Може и да харчи с усещането, че „все някак ще се оправи“, а след това да покрива недостига със спестявания или с кредит.
Тук е важно да разбереш нещо: това не е въпрос на характер. Много хора никога не са били системно обучавани как да управляват личните си финанси. Финансовата грамотност не се предава по наследство и все още рядко се изучава системно в училище. Затова повечето хора я изграждат сами — постепенно и често чрез собствените си грешки. Няма смисъл да търсиш вина назад. Има смисъл да изградиш система, която да ти помага занапред.
Финансовата грамотност не е талант, а умение
Финансовата грамотност не е дарба, с която някои хора се раждат, а други — не. Тя е умение, подобно на шофирането или воденето на домакинство. Учи се, упражнява се и постепенно се превръща в навик. В началото действията може да изглеждат тромави и да изискват усилие, но с времето стават естествена част от ежедневието.
Като всяко умение, управлението на парите се усвоява в определен ред. Не можеш да започнеш от доходността, ако не знаеш какво притежаваш. Не можеш да поставиш реалистична финансова цел, ако не знаеш колко ти остава всеки месец. Точно затова тази поредица е подредена така, че всяка следваща статия да стъпва върху предишната.
Първата стъпка може да изглежда най-скучна, но тя е и най-важната: да видиш ясно откъде тръгваш.
Трите въпроса, на които всеки може да си отговори за 30 минути
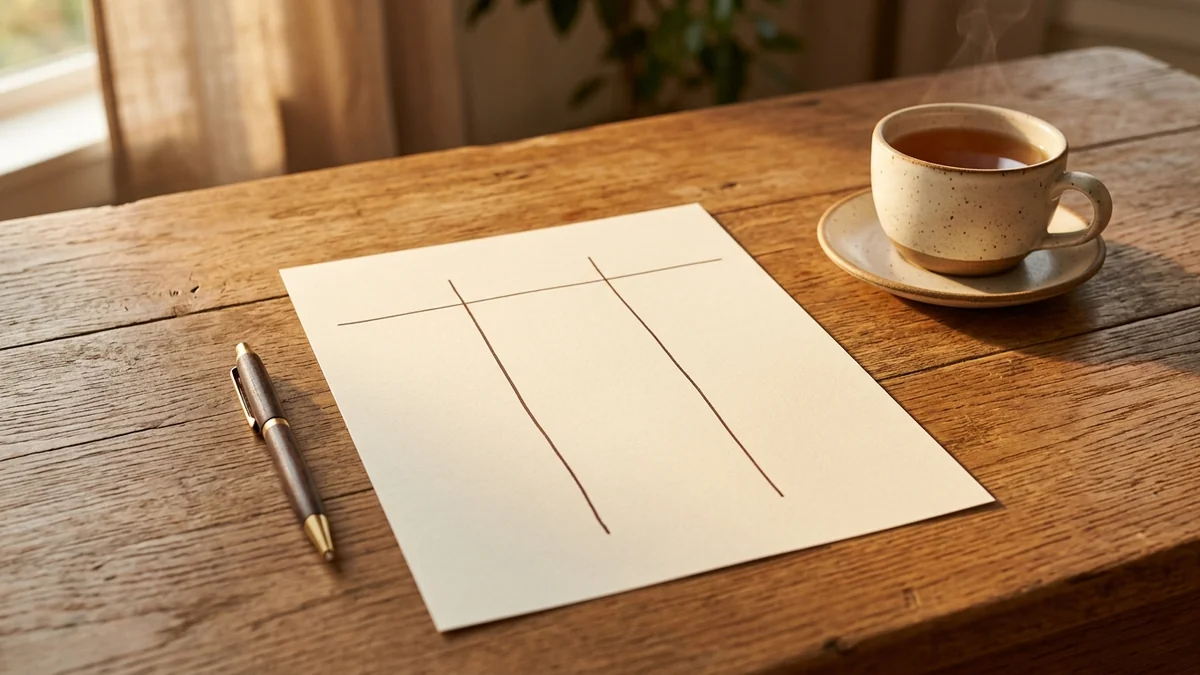
Не ти трябват специална програма, приложение или сложна таблица. Необходими са ти лист, химикал и половин час, в който никой да не те прекъсва.
Първи въпрос: колко влиза? Всичко, което получаваш за един месец — заплата, хонорари, наем, помощи и допълнителни доходи. Запиши сумите такива, каквито реално постъпват по банковата ти сметка или получаваш в брой, а не брутните им размери.
Втори въпрос: колко излиза? Започни със задължителните разходи — жилище, електричество, вода, телефон, месечни вноски, детска градина и транспорт. След това запиши останалите — храна, дрехи, кафета, абонаменти, подаръци и всичко друго, за което харчиш. Ако не помниш сумите, отвори банковото извлечение за последния месец и ги препиши. Не закръгляй надолу.
Трети въпрос: какво притежавам и какво дължа? От едната страна запиши парите по банкови сметки, имотите, автомобила, спестяванията и останалото имущество, което има стойност. Срещу всяко нещо посочи приблизителната му текуща стойност. От другата страна запиши кредитите, лизингите, разсрочените плащания и заемите от близки, като посочиш остатъка, който все още дължиш.
Това е всичко. На този етап не прави изводи, не променяй поведението си и не си давай обещания. Целта на тези 30 минути е само една: да получиш снимка на действителното си финансово положение, а не да разчиташ на спомен или усещане за него.
Почти всеки човек, който прави това упражнение за първи път, се изненадва поне от едно число. Това е напълно нормално и точно в него се състои смисълът на упражнението.
Златното правило
Всичко, което ще четеш тук занапред, стъпва върху едно изречение:
Харчи по-малко, отколкото печелиш, и насочвай разликата съзнателно.
Двете части на това правило са еднакво важни. Първата създава разликата между приходите и разходите. Втората определя дали тази разлика ще се превърне в резерв, постигната цел или собственост, или ще се стопи незабелязано до следващата заплата.
Няма метод, финансов инструмент или пазар, който да отмени това правило. Ако в продължителен период харчиш повече, отколкото получаваш, разликата неизбежно се покрива със спестявания или с нови задължения. Рано или късно резултатът е един и същ, независимо от размера на дохода.
Без вяра няма дисциплина
Има и още една важна половина на управлението на личните финанси, защото без нея и най-добрият метод трудно издържа във времето.
Всеки план за парите изисква дисциплина. Но дисциплината не се създава единствено чрез силна воля и стискане на зъби. Тя стъпва върху вярата, че действията, които предприемаш днес, постепенно ще доведат до желания резултат. Казано просто — без вяра няма дисциплина. Ако човек дълбоко в себе си не вярва, че може да излезе от дълговете, да купи жилище или да натрупа финансов резерв, трудно ще намери постоянството, необходимо за това. Той може да се откаже още на третия месец, защото не вижда смисъл да продължава.
Затова в този сайт ще вървят успоредно две линии: методът и човекът. Числата и онова, което ни помага да следваме решенията си достатъчно дълго, за да дадат резултат.
Какво следва
В следващите статии ще продължим в този ред:
- личен баланс — ще превърнем третия въпрос в реална картина, ще разграничим активите и пасивите и ще изчислим текущата ти нетна стойност;
- доходи и разходи — ще видим какво да направиш с първите два въпроса, така че информацията да започне да работи за теб;
- резерв — ще разгледаме защо е необходим, как се определя размерът му и на какви условия трябва да отговаря;
- цели — ще превърнем едно желание в конкретен план със срок и сума.
Направи това днес
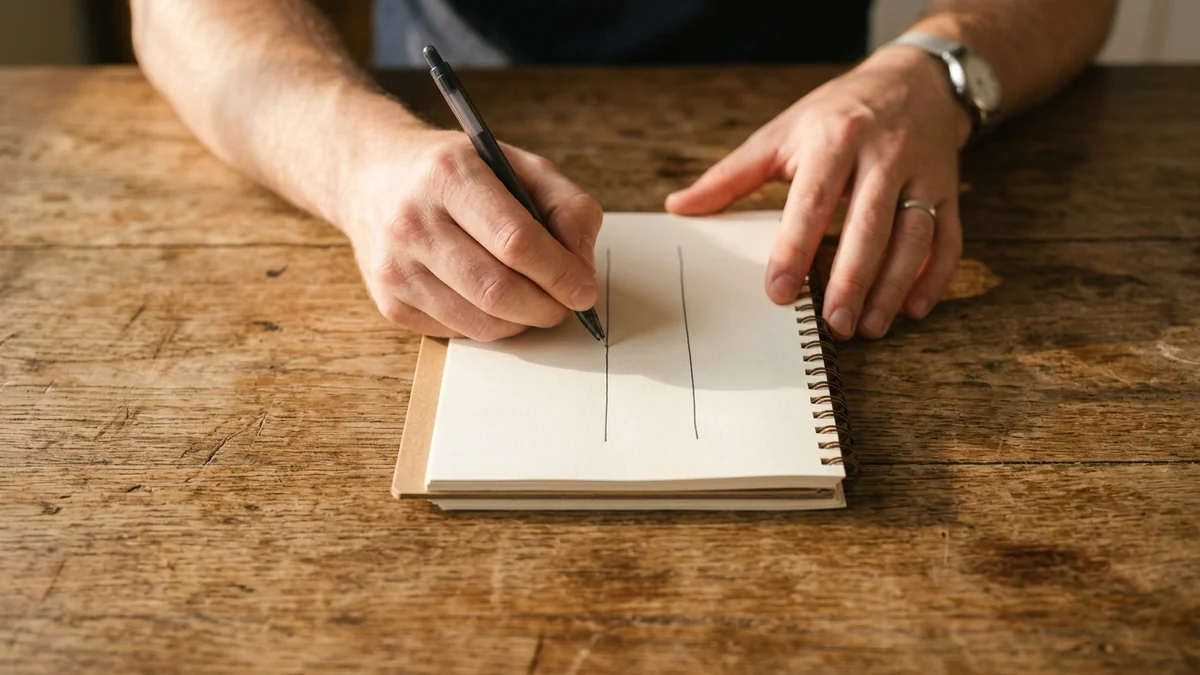
Вземи един лист и го раздели на три части. Напиши като заглавия: „влиза“, „излиза“ и „притежавам / дължа“. Отдели 30 минути и попълни информацията спокойно, без да се оценяваш и без да се опитваш веднага да поправиш каквото и да било.
След това запази листа.
В следващата статия ще го превърнем в твоя личен баланс.